ポイント
- 無視するには大きすぎる戦略的配分:5兆米ドル近くに達するグローバル証券化クレジット市場は、今や米国ハイ・イールド債市場を上回る規模となっています。ダウンサイドリスクに対する構造的な保護に支えられた魅力的なリスク調整後リターンの実績を踏まえると、投資家のポートフォリオにおいて長期的な戦略配分にふさわしい資産と考えられます。
- ポートフォリオにおける多様な役割を果たす領域:証券化クレジットを特徴づけるのは、ポートフォリオにおける役割の幅広さです。シニア部分ではキャッシュ・エンハンスメントを提供し、投資適格社債のエクスポージャーを補完することができ、下位のメザニン・トランシェではハイ・イールドを上回るインカム源を提供します。これらすべてが、単一の規制市場内で提供されます。
- 差別化されたリターン・ドライバー:社債とは異なり、証券化クレジットのリターンは、この資産クラス独自の要因の組み合わせによって形成されます。すなわち、社債との相関が低い分散された担保、返済の優先順位を定める構造的なキャッシュフロー・ウォーターフォール、金利感応度を低減する変動金利クーポン、そして好ましい需給要因です。これらのドライバーが相まって、幅広いポートフォリオでの活用の可能性を生み出しています。
証券化クレジットはグローバル債券市場においてますます重要な構成要素となっており、現在、世界全体で約5兆米ドル(米国エージェンシーMBSを除く)の市場規模となっています。これは米国ハイ・イールド市場を上回る規模ですが、それでもこの資産クラスは、大半の機関投資家のポートフォリオにおいて十分に組み入れられていないままです。
証券化クレジットはこれまで、他の債券資産とは異なるリスク・リターン特性を提供してきました。これは、分散された担保エクスポージャー、構造的な保護メカニズム、主に変動金利という特性によって支えられてきたものです。
重要な点として、この資産クラス内の多様なリスク・リターン特性により、債券ポートフォリオにおいて複数の役割を果たせることです。
- 流動性の高い高格付・短期スプレッド・デュレーションの特性を持つキャッシュ・エンハンスメントとして
- 伝統的な投資適格エクスポージャーの補完として
- そして下位メザニンにおいては、ハイ・イールド社債やローンを上回るインカム源として活用できます。
前回の「証券化クレジット: 資産クラス入門」に続き、本稿ではこの資産クラスが今日提供できるソリューションについて考察します。
証券化クレジットはポートフォリオにおいてどのような役割を果たすことができるのでしょうか?
図表1: 証券化資産のサブアセットクラスのスプレッドと個別企業クレジットの比較
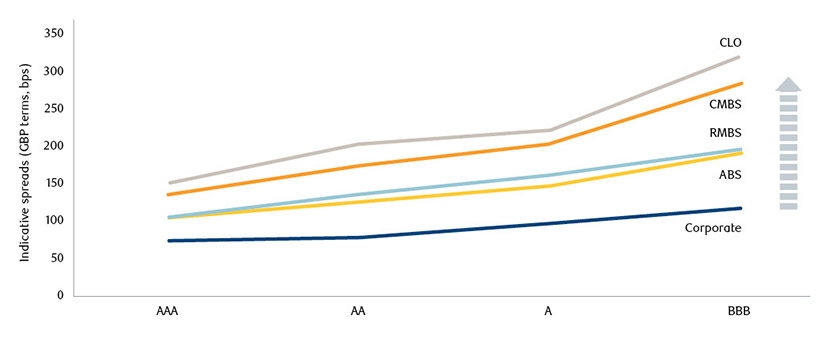
出所: RBCブルーベイ・アセット・マネジメント、Bloomberg、ABS/RMBSの最近の発行案件。2026年7月24日時点。例示目的のみ。ここに表示または説明されたトレンドが今後も継続するという保証はありません。
証券化クレジットの構造化された性質、および担保のキャッシュフローを優先順位の異なるトランシェへと変換するウォーターフォールは、この資産クラス内に多様なリスク・リターン特性を生み出しています。
インカムを求める投資家にとって、証券化クレジットは同等の信用格付けを持つ伝統的な債券と比較して、高いリターンを提供する可能性があります。上記の図表1は、個別企業のクレジットと比較して、証券化の各サブアセットクラスが提供するスプレッド・プレミアムを示しています。
証券化クレジットを加えることは、分散効果を通じたポートフォリオの最適化にも寄与します。投資家は、個別企業への投資では得られない幅広い信用リスクの源泉、例えば住宅市場、消費者向け与信、その他の資産担保キャッシュフロー、およびそれぞれの信用サイクルへのエクスポージャーを得ることができるためです。また、デュレーションやレラティブ・バリューなど、より幅広い投資視点を活用する手段も提供します。
資本構造における最上位のトランシェ(通常はAAA)は、非常に短いスプレッド・デュレーションを伴う場合、キャッシュ・エンハンスメントの役割を提供できます。潜在的な利回りは他のトランシェよりも低いものの、同等格付けの社債を上回っており、また、これまで極めて低水準のボラティリティと信用リスクを有してきました。
こうした戦略は通常、分散されたリターン源泉から高品質で流動性のあるインカムを求める保険会社、事業法人、銀行にとって魅力的となります。
図表1が示すように、その他の投資適格トランシェも、同程度の信用格付けの投資適格社債に対してより高いスプレッド・プレミアムを提供します。証券化クレジットの分散効果(原資産を通じてより幅広いリスク・ファクターへのエクスポージャーを含む)を踏まえると、これらは社債エクスポージャーの補完として有効に機能します。そのため、これらのトランシェは、既に社債への配分を有し、分散や、より短期のスプレッド・デュレーション、変動金利のエクスポージャーを求める年金基金、保険会社、ファミリーオフィスに好まれる傾向があります。
一方、構造的な保護がより少ない非投資適格のメザニン・トランシェ(BB以下)は、より高いインカムの分散された源泉として機能します。通常CLOでのみ取引可能なエクイティ・トランシェは、より高いインカムの可能性を提供しますが、キャッシュフローが不足した場合に最初に損失を吸収するトランシェであるため、リスクはより高くなります。下位メザニンおよびエクイティ・トランシェはいずれも、専門的なクレジットファンド、ファミリーオフィス、そして、高い収益と引き換えにより大きな信用リスクを取る余力のあるプライベートバンクの顧客を引き付けます。これらの点を図表2にまとめています。
図表2:証券化クレジットが提供するポートフォリオ上の役割
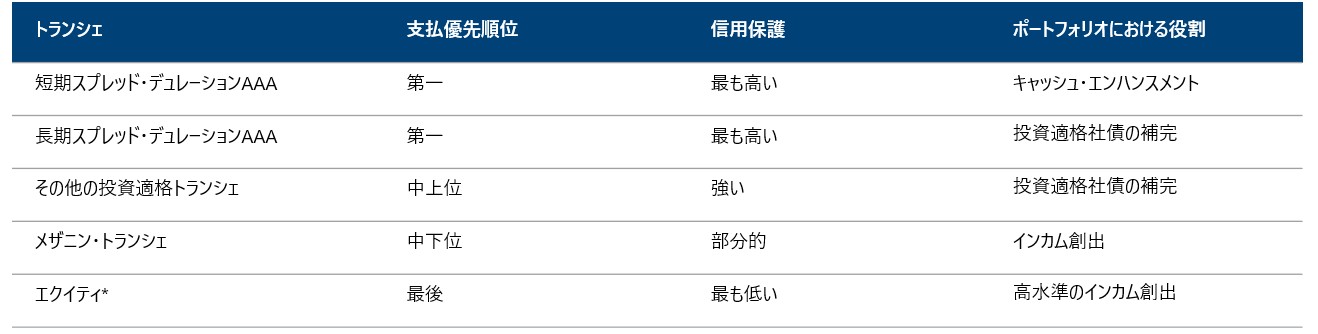
*通常CLOでのみ取引可能。出所: RBCブルーベイ・アセット・マネジメント、2026年8月
ポートフォリオの事例
配分の一例を示すため、図表3では、個別企業の投資適格クレジットとともに投資適格の証券化クレジットに配分するメリットを示しています。他の資産クラスとは異なり、長期的なパフォーマンスを測る一般的なベンチマークが存在しないため、資産クラスの代理指標としてBlueBay IG ABS戦略を示しています。
投資適格短期デュレーション社債を100%保有する場合と比較して、同程度のデュレーションの投資適格証券化クレジットへの配分を高めていくと、より高いリターンとより低いボラティリティがもたらされることがわかります。例えば、IG ABS戦略への30%の配分は、年率リターンを0.91%改善させる一方で、年率ボラティリティを0.59%低下させました。
図表3: 債券配分にIG ABSを加えることで、ポートフォリオ全体のボラティリティを低下させつつリターンを高めることが可能
過去の実績は将来の結果を示すものではありません。改善されたリスク調整後の成果(ユーロベース、過去5年間のデータに基づく)
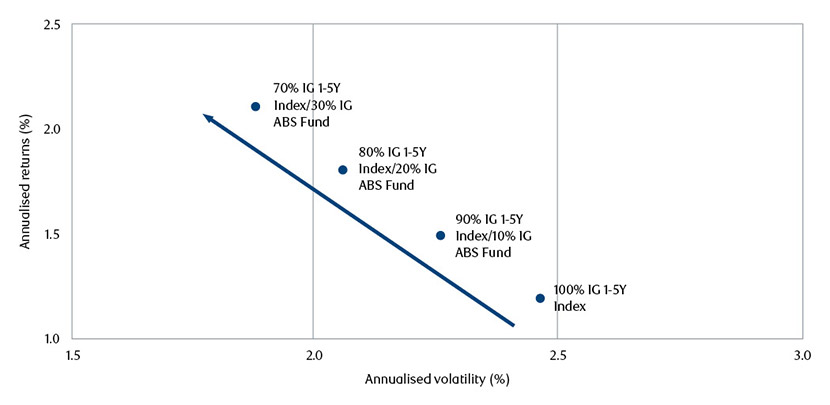
出所: RBCブルーベイ・アセット・マネジメント、Bloomberg、2026年6月30日時点。週次データ、過去5年間の実績。過去のパフォーマンス計算で使用された通貨以外の通貨で投資を行った場合、通貨変動の結果として投資のリターンが増減する可能性があります。手数料やその他の費用は、投資リターンにマイナスの影響があります。BlueBay IG ABS戦略の10年間の年度別パフォーマンスデータについては、Appendixをご覧ください。
証券化クレジットにおけるリターン・ドライバーの違い
証券化クレジットは、伝統的な社債とは異なる要因によって変動します。例えば、消費者および実体経済の信用サイクル、構造的なキャッシュフロー・ウォーターフォール、そして一般的には変動金利クーポンなどです。変動金利は、金利に対する感応度や伝統的な債券エクスポージャーとの相関を低下させます。一方、スプレッドは個々の発行体の資金調達ニーズではなく、新規発行と元本償還とのバランスによって決まります。こうしたドライバーが、ポートフォリオにおける多様な役割をもたらしています。
証券化クレジットのリターンにおける差別化されたドライバー
- 担保 — 証券化クレジットのパフォーマンスは、主にキャッシュフローを生み出す原資産のパフォーマンスによって左右されます。対象となるサブセクターによって異なりますが、一般的に、消費者および実体経済の信用サイクルへのエクスポージャーが相対的に高いことを踏まえると、証券化資産相互の相関や、社債との相関は低くなる傾向にあります。
- 仕組み — ウォーターフォールと構造的優先劣後構造は、担保のリスクを各トランシェの階層へと変換し、それがポートフォリオにおける役割の幅を生み出しています。
- 変動金利の特性 — 大半の証券化商品は変動金利クーポンを支払うことから、金利感応度は抑制され、伝統的な債券との相関を低下させます。元本が徐々に償還されていく特性により、元本が返済されるにつれてスプレッド・デュレーションは自然に低下し、時間の経過とともに価格変動が低下します。これは社債と比較した際のもう一つの際立った特徴です。
- 需給要因 — 社債と同様に、証券化商品のスプレッドも需給要因に反応しますが、証券化商品の供給は個々の発行体の資金調達タイミングではなく、担保資産となるローンの組成量によって左右されます。投資家にとって、大量の供給があると、担保が健全であっても、既発債の価格が下落する可能性があります。
これこそが、熟練したアクティブ運用の重要性を強調する理由です。これらのドライバー、およびサブアセットクラス間の細かな違い、市場の非効率性、広く認知されたベンチマークの欠如は、証券化クレジット市場をパッシブで運用することを困難にしています。案件の発掘からサブアセットクラスの選択まで、あらゆる段階で熟練したアクティブ運用が不可欠であると考えています。
証券化クレジットの過去のリターンと、ストレス局面におけるパフォーマンスはどうだったのでしょうか?
証券化クレジットは長期にわたり魅力的なリターンをもたらしてきました。より広範な資産クラスのパフォーマンスの代理指標として、BlueBay IG ABS戦略を示しています。同戦略は、8月31日までの過去5年間において、リスクフリー金利1を年率2.28%ポイント上回り、ボラティリティは2.09%でした。
図表4:2026年8月までの5年間のパフォーマンス
過去の実績は将来の結果を示すものではありません
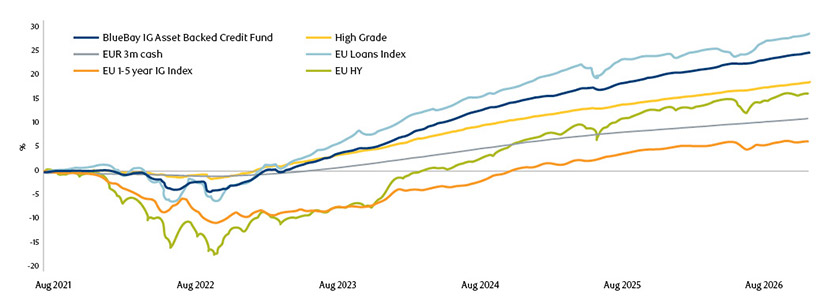
出所: Bloomberg、RBCブルーベイアセットマネジメント、2026年8月31日時点。過去のパフォーマンス計算で使用された通貨以外の通貨で投資を行った場合、通貨変動の結果として投資のリターンは増減する可能性があります。表示されているパフォーマンス数値は手数料控除前のものであり、手数料、費用、その他の控除の影響を反映していません。手数料を考慮した場合、実際のリターンはより低くなる可能性があります。BlueBay IG ABS戦略の10年間の年度別パフォーマンスデータについては、Appendixをご覧ください。
リスク調整後リターンは長期的に良好でしたが、最も重要となるのは、相関が上昇する市場のストレス局面です。この点において、証券化クレジットは、直近のマクロショックや市場の下落局面において、投資適格社債や広範なローン指数よりも堅調に推移しました。これは図表5に示されており、2022年のエネルギー価格高騰およびインフレショック、さらに直近では米国・イラン紛争を通じた同資産クラスの強靭さを表しています。
図表5:2026年の米国・イラン紛争の初期段階でのパフォーマンス
過去の実績は将来の結果を示すものではありません
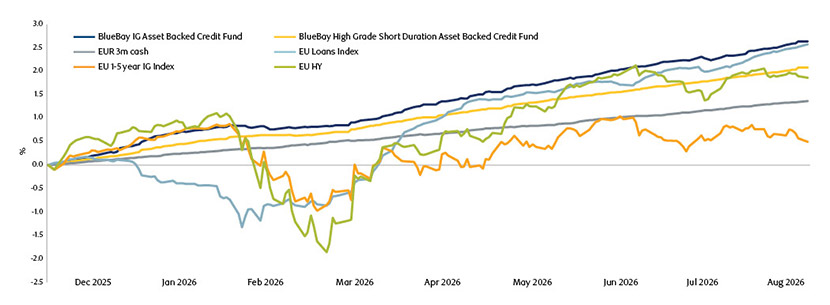
出所: Bloomberg、RBCブルーベイアセットマネジメント、2026年8月31日時点。過去のパフォーマンス計算で使用された通貨以外の通貨で投資を行った場合、通貨変動の結果として投資のリターンは増減する可能性があります。表示されているパフォーマンス数値は手数料控除前のものであり、手数料、費用、その他の控除の影響を反映していません。手数料を考慮した場合、実際のリターンはより低くなる可能性があります。BlueBay IG ABS戦略の10年間の年度別パフォーマンスデータについては、Appendixをご覧ください。
証券化クレジット: 債券資産における幅広い役割
証券化クレジットにおける幅広いリスク・リターン特性は、様々な債券投資の目的に対応できることを意味します。シニア部分では短期スプレッドデュレーションと組み合わせたキャッシュ・エンハンスメント、資本構造の中間部分では伝統的な投資適格エクスポージャーを補完する分散効果、そして下位メザニン部分ではハイ・イールド社債を上回るインカムを提供します。これほど幅広くポートフォリオに役立つ債券資産クラスは、他にほとんど存在しません。
こうした幅広い有用性は、着実に認識されつつあります。2027年に予定されているソルベンシーII規制変更や英国健全性規制機構(PRA)のマッチング調整制度の変更を受けて、保険会社は、予測可能なキャッシュフローに裏付けられた資産への配分を拡大させると予想されます。証券化クレジットは、こうした変化の中心に位置しています。
証券化クレジットへの配分をまだ行っていない投資家、あるいはこの資産クラスの市場規模や機会の幅広さに対してわずかなポジションしか持たない投資家にとって、議論すべきは証券化クレジットをポートフォリオに組み入れるべきか否かではなく、どの程度、そして資本構造のどのトランシェに投資すべきかだと、私たちは考えます。
Appendix
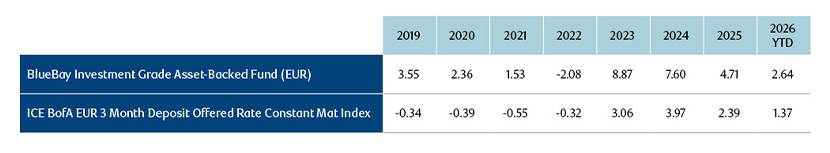
出所: RBCブルーベイアセットマネジメント、2026年8月31日時点。過去のパフォーマンス計算で使用された通貨以外の通貨で投資を行った場合、通貨変動の結果として投資のリターンが増減する可能性があります。表示されているパフォーマンス数値は手数料控除前のものであり、手数料、費用、その他の控除の影響を反映していません。手数料を考慮した場合、実際のリターンはより低くなる可能性があります。