主なポイント
- 短期的なインフレリスクは上振れに傾いています。供給側のショック(エネルギーと食料)に加え、半導体への強い需要が総合インフレ率を押し上げています。しかし、単位あたり労働コストや個人所得、マネーおよび信用の伸びが緩やかであることは、現在の状況が1970年代型のインフレ・レジームからは程遠いことを示唆しています。
- 中期的には、AIはディスインフレ要因となり得ます。AIが生産性の向上をもたらせば、大きなプラスの供給ショックとして作用し、単位あたり労働コストやインフレを低く抑える可能性があります。そうした生産性の向上が雇用の純減を伴う場合、AIはデフレ要因にすらなり得ます。
- 政策対応は、特に長期的には重要です。投資家はインフレリスクが現れる順序に注目すべきです。インフレと金利はごく短期間で見れば上昇し、中期的には急激に低下、そして長期的にはAIや人口動態、債務、そして財政・金融政策の対応の相互作用によって決まるでしょう。短期の上振れリスクや中期的な下振れリスク、あるいは長期のさまざまな可能性から目を背けてはなりません。機動的に対応する必要があるでしょう。
最近、インフレ動向に関して1970年代に逆戻りするのかという質問をよく受けます。イラン戦争によってエネルギー価格が再び上昇し、猛暑と記録的な強さとなる可能性のあるエルニーニョ現象によって食料供給が圧迫され、AI関連の設備投資が活況を呈する中、投資家が現在、インフレの上振れリスクに注目しているのは当然のことです。
現在と70年代には類似点がある一方で、非常に重要な相違点もいくつか存在します。特に、AIがもたらし得る生産性向上の可能性を考慮する必要があります。つまり、インフレと金利は短期的に上昇する可能性があるものの、インフレが70年代に逆戻りする可能性は低いと考えられます。本稿では米国に焦点を当てますが、他国のインフレ見通しを考える際には、それぞれの国における同様のデータやチャートを考慮すべきでしょう。
プラスの供給ショックからマイナスの供給ショックへ
1980年代初頭以降のほとんどの期間において、グローバル化、とりわけ中国の膨大な人口が世界の資本主義的労働力へ参入したことは、大規模なプラスの供給ショックとして作用し、インフレの抑制に寄与しました。シェールエネルギー革命も、もう一つの大きなプラスの供給ショックとなりました。
しかし、1970年代と同様、2020年代にはこれまでのところマイナスの供給ショックが繰り返されています。まず新型コロナウイルス、次にロシアのウクライナ侵攻、そして現在はイラン戦争です。地球の温暖化が進む中、明らかに、気候に関連した食料供給の混乱もリスクとして高まっています。もちろん、食料供給に対する気候関連のショックは、中東の紛争に起因するエネルギーと肥料供給の混乱に加えて発生しています。
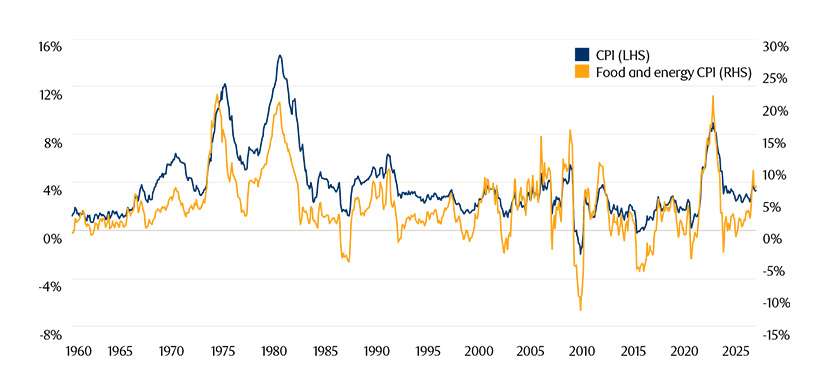
エネルギー価格はすでに明らかに急上昇しており、食料価格も上昇する可能性が高いと考えられます。食料・エネルギー価格の上昇は、ほぼ常に総合インフレ率の上昇につながります。イラン戦争が始まって以降、エネルギー価格がインフレを押し上げてきたことに、すでにそれが表れています。また食料価格も、間もなく総合インフレ率に上昇圧力をかける可能性があります。
図表1:エネルギー・食料価格の上昇は通常、総合インフレ率の上昇につながります
出所: BLS、Macrobond、2026.9.22時点で入手可能な最新データ
食料・エネルギー価格の上昇が総合インフレ率の上昇につながらないためには、食料・エネルギー価格が上昇する中でコアインフレ率が大幅に減速する必要があります。消費者は一般的に、少なくとも当初は貯蓄を取り崩したり借り入れを行ったりして食料・エネルギー価格の上昇に対応できるため、そうしたことはまれです。したがって、食料・エネルギー価格が上昇してもコアインフレ率がただちに押し下げられることはなく、短期的には総合インフレ率が上昇することになります。
賃金・物価スパイラルは起きるのか?
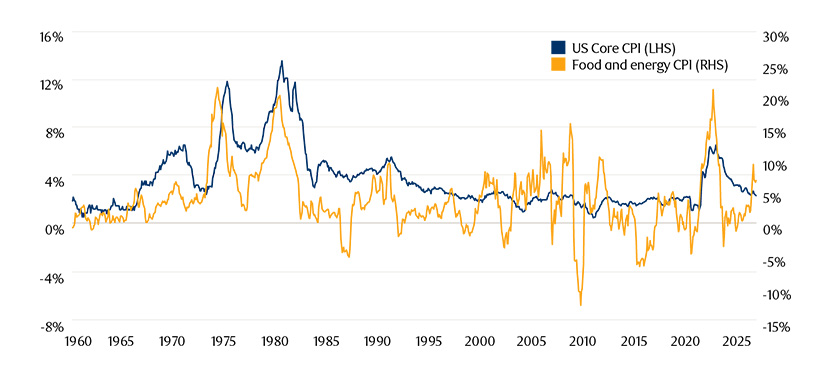
しかし、中央銀行にとってより関心が高いのは、供給側のマイナスのショックがコアインフレ率の持続的な上昇につながるかどうかです。食料・エネルギー価格の上昇は、コアインフレ率の上昇に直接波及する可能性があります。例えば、近年私たちが皆経験したように、食料価格の上昇がレストランの値上げにつながる場合などがこれに該当します。しかし、中央銀行が本当に警戒したいリスクは、コアインフレの持続につながり得る賃金・物価スパイラルまたは物価・賃金スパイラル(どちらが先に起こるかによる)です。もっとも、マイナスの供給ショックが必ずしもコアインフレ率の大幅な上昇、ましてや持続的な上昇につながるわけではない点は注目に値します。
図表2:食料・エネルギー価格の上昇が、常にコアインフレ率の上昇につながるわけではありません
出所: BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
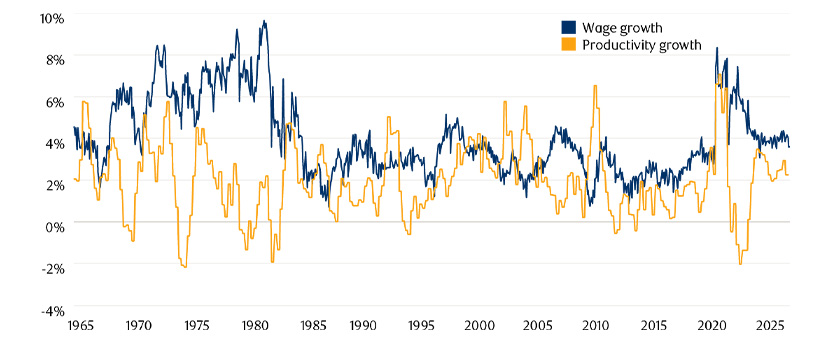
明らかに、賃金上昇はコアインフレの持続性にとって重要です。1970年代には、賃金上昇は高水準にあり、景気後退期でさえ労働組合の組織率の高さや生計費調整(COLA)などを一因として、高止まりしました。2022年にも、コロナ禍後に需要が急回復して求人が急増し、労働市場が極めて逼迫したことから、賃金上昇は加速しました。
図表3:賃金上昇は、生産性向上で相殺されれば、コアインフレにつながることはありません
出所: BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
しかし、賃金上昇が生産性の向上で相殺されるのであれば、コアインフレにつながることはありません。企業がより多くのモノやサービスを販売できれば、価格を引き上げずに賃金を引き上げる余裕が生まれます。同様に、購入可能なものが増えれば、賃金の上昇が物価を押し上げる必要はありません。米国の賃金上昇は現在、生産性の向上と比べて特に高いわけではありません。
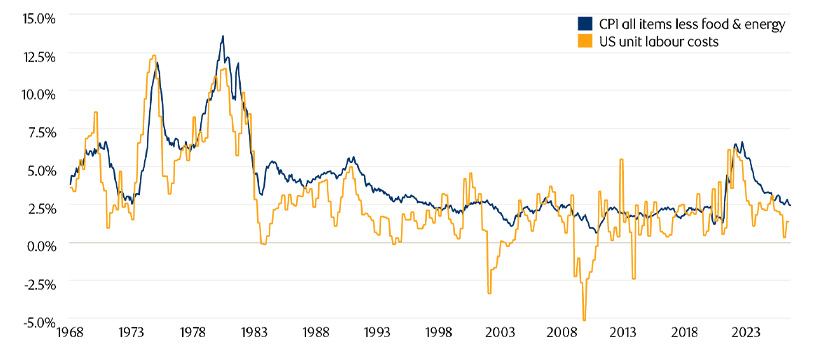
賃金上昇を生産性の向上で調整したものが、いわゆる単位あたり労働コストの上昇率です。足元のマイナスの供給ショックや総合インフレ率の上昇を受けて単位あたり労働コストの上昇率はある程度高まる可能性がありますが、現時点では長期的に深刻なインフレ問題を示唆するものではありません。1970年代や2022年との対比は鮮明です。
図表4:単位あたり労働コストの上昇率は1970年代よりはるかに低い水準です
出所: BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
賃金および単位あたり労働コストの上昇をモニタリングするにあたっては、実質賃金の上昇率が急激に縮小した場合、多くの場合は金融引き締めと相まって景気後退の一因となり、最終的には中期的にディスインフレをもたらす可能性があることは注目に値します。
信用伸び率の低迷は、インフレの高止まりを否定する材料です
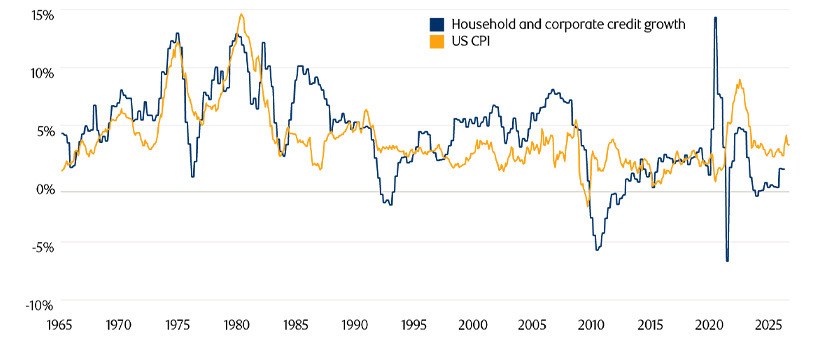
多くの支出、ひいては所得の伸びは、信用の伸びによって賄われています。したがって、信用の伸びと実質生産の伸びの差は、インフレと密接に結びついています。一部の家計の信用の伸びは住宅価格を押し上げることになりますが、1980年代半ばや19 90年代後半、そして世界金融危機(GFC)前の2000年代のように、これはインフレ指標では十分に捉えられません。
図表5:足元の米国民間部門の信用伸び率は低調です
出所: BIS、BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
信用の伸び率の低迷は、金融危機後の量的緩和(QE)が目立ったインフレにつながらなかった理由を説明しています。信用が縮小する場合、その縮小を相殺するためだけでも、新たな資金を創出する必要があります。重要なのは、そのバランスです。
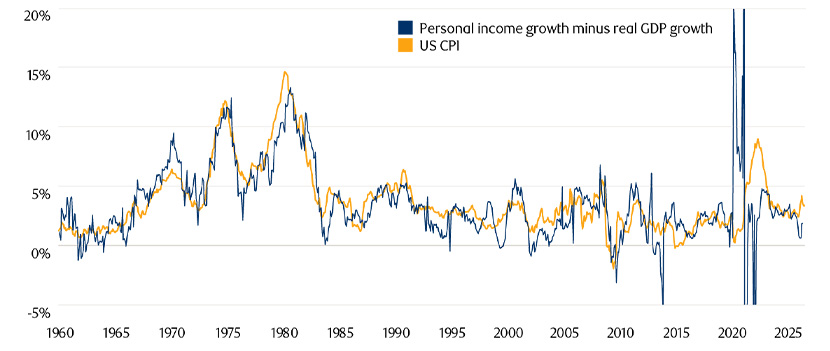
GFC後とは異なり、コロナ禍ではQEを通じた大規模な政府の景気刺激策からの資金が消費者に直接届いて、所得(財政移転を含む)を大幅に押し上げたため、その所得増が支出に回った時点で大幅なインフレに寄与しました。一定の景気刺激策が必要だったことは明らかですが、提供された規模は過剰でした。
図表6:個人所得の伸び(政府移転を含む)はインフレにとって重要です
出所: BEA、BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
現在、AIに投資している大手テクノロジー企業がデータセンターの設備投資の一部を借り入れで賄い、半導体価格やそれらが組み込まれる一部の電子機器の価格に上昇圧力をかけているとはいえ、米国の民間部門全体の信用伸び率は比較的低調です。
したがって短期的には、供給側のマイナスのショックが再びエネルギー価格に上昇圧力をかけており、間もなく食料価格にも同様の圧力が及ぶ可能性がある一方で、活況を呈するテクノロジー関連の設備投資が半導体価格に上昇圧力をかけています。しかし中期的には、比較的低い単位あたり労働コストの伸びや、実質生産の伸びに対する個人所得の緩やかな伸び、そして緩やかな全体の信用の伸びは、1970年代に見られたようなインフレ・レジームへの回帰には程遠いことを示唆しています。
また、QEを財源とする政府の景気刺激策がないことや、家計貯蓄率が低下する余地がはるかに小さいことも、2021年から2022年に見られたようなインフレが再来するリスクを大いに低下させています。米中間選挙の前後に大規模な財政刺激策が打ち出される可能性は低いと考えていますが、米政権の最近の発言を踏まえると、この点は注視が必要です。
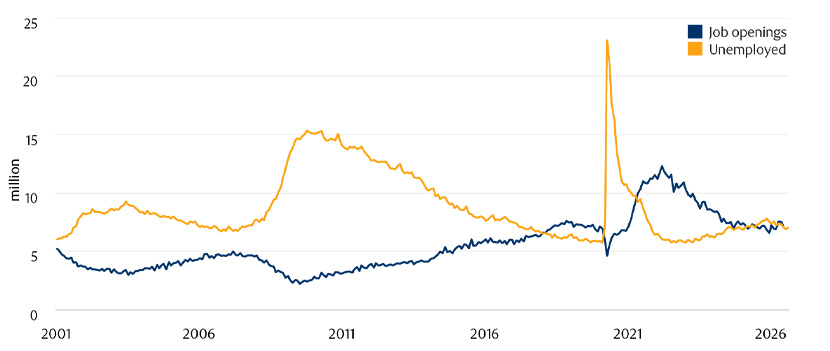
労働市場の逼迫が和らいでいることも、2022年に見られたような単位あたり労働コストの急激な上昇リスクを低下させています。もっとも、労働市場は2022年以降大きく緩和したとはいえ依然として比較的逼迫しているため、単位あたり労働コストの伸びを注意深く注視することは引き続き重要です。
図表7:労働市場は2022年より緩和していますが、依然としてかなり逼迫しています
出所: BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
人口動態 / 移民 vs AI
現在と1970年代および2022年との違いを考える際には、労働力の伸びとAIを考慮することも重要です。
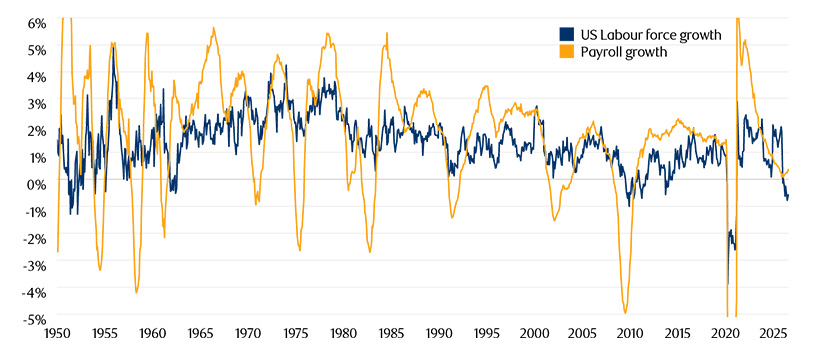
労働力(就業可能な労働者数)の伸びは、主に高齢化と移民政策を背景に、最近マイナスに転じました。経済が大方の推計で完全雇用に近い状態である中、実質生産が生産性の伸びを上回るペースで拡大することは困難です。他の条件が同じであれば、これはインフレ圧力として作用し得るとともに、実質成長を供給側のマイナスのショックに対してより脆弱にします。
図表8:労働力は1970年代のようには増加していません
出所: BLS、Macrobond、 2026.9.22時点で入手可能な最新データ
しかし、他の条件が同じであることは稀です。2022年のインフレショックの際には雇用が急速に増加しており、AIに仕事を奪われることを懸念する人はほとんどいなかったことを思い出してください。
AIは大幅な生産性の向上をもたらす可能性があります。そうならない場合、設備投資は最終的に削減され、ドットコム関連の設備投資と株式市場のバブルが崩壊した2000年代初頭のような景気後退を招く可能性があります。
しかし、最も可能性が高いと思われる結果として、AIが実際に生産性の向上をもたらすと仮定してみましょう。最も前向きなシナリオでは、この生産性の向上が雇用の純減を伴わずに実現し、単位あたり労働コストとインフレを低く抑えつつ、実質生産と実質賃金の増加を可能にします。
しかし、生産性の向上によって、企業が必要とする人員を削減できるようになる可能性もあります。雇用の減少が労働力の減少を上回れば、失業率の上昇はかなり急速にディスインフレ圧力となり、さらにはデフレ圧力となる可能性があります。
歴史的に見ると、企業が雇用を削減するのは利益が圧迫されたときに限られる傾向があります。しかし、AIに投資しながら雇用を削減する企業の事例は既に一部で見られており、利益(必ずしもフリーキャッシュフローとは限りませんが)は依然として増加しています。
したがって投資家は、AIが雇用の純減につながる可能性について楽観視すべきではありません。また、ある企業のコストや従業員が、他の企業の収益や所得の源泉となっていることも忘れるべきではありません。
したがって全体としては、食品やエネルギー、半導体価格の上昇が賃金や単位あたり労働コストの伸びの加速を招きかねないという、短期的なインフレの上振れリスクを投資家は無視すべきではないものの、1970年代のような持続的な高インフレに逆戻りする可能性は低いとみています。
政策対応が重要です
もちろん、中長期的なインフレ見通しを考える際には、短期的なインフレの上振れ圧力に対してだけでなく、AIがもたらし得る中期的なディスインフレ効果に対する金融政策と財政政策の複合的な対応についても考慮し、注視することが重要となります。
当局は政策金利や税金を十分に引き上げることで、いつでもインフレを抑え込むことができ、同様に十分な量の通貨を供給すれば、いつでもインフレを生み出すこともできます。中長期的には、AIが雇用の純減をもたらし始めた場合に、利下げの有効性についても慎重に検討する必要があります。最終的に量的緩和(QE)を財源とする財政刺激策が実施される可能性と、その規模についても考慮しなければなりません。
もっとも、米連邦準備制度理事会(FRB)の新議長であるウォーシュ氏は、AI主導の生産性向上を理由とした利下げの考え方に過去には前向きな姿勢を示してきた一方で、緊急の流動性供給の目的以外で、FRBのバランスシート拡大にはイデオロギー的に強く反対していることを、私たちは認識しています。金融危機直後、彼はインフレを引き起こすことを懸念し、FRBがさらなるQEを推し進めたことに強く抗議して、FRBを辞任しました。当時は失業率が依然として非常に高く、信用伸び率も極めて弱かったことを思い出してください。
多くの国における対GDP比でみた政府債務の高止まり、及び基礎的財政赤字の上昇と、AIが政府の歳入、借入コスト、その他の支出に及ぼす影響も、最終的には金融政策や財政政策、ひいては長期的なインフレ見通しに影響を与える可能性が高く、これらについても考慮し、注視することが重要です。
過去に囚われない
重要な点は、短期的にはインフレが上昇する可能性があるものの、マイナスの供給ショックがより頻発する世界に戻ることが、1970年代のインフレ・レジームに回帰する運命にあるわけではない、ということです。結局のところ、AIは巨大なプラスの供給ショックとなる可能性を秘めており、労働者に対する需要の大幅な減少につながる可能性もあります。
要するに、(市場が予想するように)ごく短期的にはインフレと金利が上昇する可能性がある一方、中期的には両方ともかなり急激に低下する可能性があります。その先については、AIやロボティクス、人口動態、および債務の相互作用と、その結果としての政治的、財政的および金融政策対応が、長期的なインフレ見通しを決定する可能性が高いと考えられます。もっとも投資家は、インフレと金利のリスクが顕在化する順序について慎重に考え、短期的な上振れリスク、中期的な下振れリスク、あるいは複数あり得る長期的な結果を見落とさないようにする必要があります。投資家にとっては、機動的であること、そしてインフレ見通しを評価するための明確な枠組みを持つことが必要となります。
過去を研究することは、当時と現在の類似点や相違点、そして潜在的な影響を見極める上で極めて重要ですが、今日では、この先の将来がこれまで見てきたものとはかなり異なる可能性がある、というのが現実です。
投資への影響
- 短期的なインフレの上振れリスクを踏まえると、米国のインフレ見通しに関する現在の市場の織り込みは、やや 低いように思われます。
- しかし投資家は、マイナスの供給ショックと債券利回り上昇の組み合わせが、1970年代に見られたようなインフレ率や金利の水準に逆戻りすると決めつけるべきではありません。
- 特にAIの影響により、中長期的にインフレには上下双方向のリスクがあることを踏まえると、債券投資家はインフレ・リスクが顕在化する順序を考慮し、機動的であり続ける必要があります。
- イールドカーブの形状変化に対してポジションを取ることができる能力に加え、インフレの上昇と低下の双方に備えたポジションを取ることも可能な幅広い投資ツールキットは、今後数年間にわたり債券投資家の助けとなる可能性があるでしょう。